Au-delà de la spéculation sur les cours et des transferts de valeur peer-to-peer, les réseaux décentralisés reposent sur une composante architecturale fondamentale : leur mécanisme de consensus. Dans l’écosystème originel, la sécurisation des registres dépendait exclusivement de la puissance de calcul brute. L’émergence et la maturation du Proof-of-Stake (preuve d’enjeu) ont toutefois transformé ce paradigme, permettant aux détenteurs d’actifs numériques de participer activement à la gouvernance et à l’intégrité opérationnelle des réseaux tout en percevant une rémunération.
Le staking est fréquemment présenté comme un équivalent crypto du versement de dividendes ou d’intérêts obligataires. Si cette analogie financière aide à appréhender le concept, elle occulte souvent les rouages techniques, les impératifs de collatéralisation et les risques réels pesant sur le capital engagé. Pour un investisseur soucieux d’optimiser la gestion de son portefeuille, il convient d’analyser en détail les fondements de ce mécanisme, ses déclinaisons pratiques et ses implications économiques concrètes.
Des limites de la preuve de travail à l’essor de la preuve d’enjeu
Pour comprendre la logique du staking, il est nécessaire de remonter au défi initial de toute blockchain publique : comment accorder des milliers d’ordinateurs indépendants sur l’état exact d’un registre sans autorité centrale ?
Historiquement, le réseau Bitcoin a répondu à cette problématique par la preuve de travail (Proof-of-Work). Dans ce modèle, le minage constitue la clé de voûte du fonctionnement du réseau : des machines dédiées résolvent des équations cryptographiques complexes pour valider les transactions et sceller les blocs. Malgré sa robustesse éprouvée, ce système présente deux limites structurelles majeures : une consommation énergétique colossale et des contraintes intrinsèques de débit de transactions. Ces frictions ont rapidement conduit les chercheurs à souligner que le Bitcoin a ses limites en matière de scalabilité et de flexibilité fonctionnelle.
Face à ces contraintes, l’alternative du Proof-of-Stake (PoS) a été théorisée puis déployée à grande échelle sur la majorité des registres récents, d’Ethereum (depuis sa transition historique lors de The Merge) à Solana, en passant par Avalanche ou Cardano. Au lieu d’engager de l’électricité et du matériel informatique coûteux, les participants engagent directement du capital sous forme de jetons natifs du réseau. Ce capital, immobilisé en garantie, leur confère le droit de valider des blocs et de percevoir en retour une part des récompenses générées par le protocole.
Comment fonctionne concrètement le staking ?
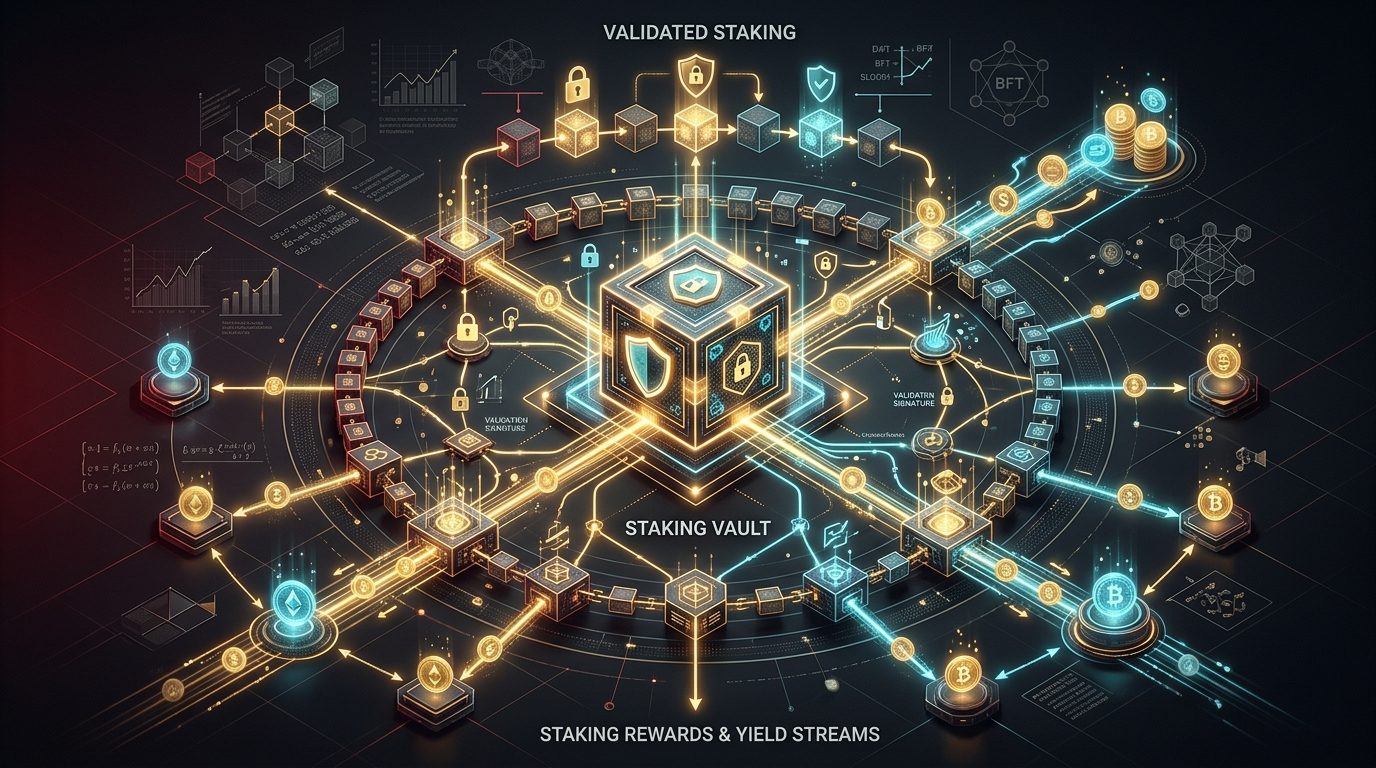
Dans un protocole PoS, le nœud de validation n’est plus choisi en fonction de sa puissance de hachage, mais selon une sélection pseudo-aléatoire pondérée par la quantité d’actifs placés sous séquestre (le « stake »). Le principe repose sur une théorie des jeux stricte : l’alignement des intérêts économiques.
- L’incitation économique : Le validateur dépose une caution financière substantielle. Plus sa mise est importante, plus sa probabilité d’être désigné pour proposer un bloc (ou certifier les blocs émis par d’autres validateurs) est élevée, ce qui maximise ses flux de récompenses.
- La sanction par le slashing : Si un validateur tente de corrompre le réseau, de signer deux versions contradictoires d’un même bloc (attaque dite du double-dépens) ou reste inactif trop longtemps, une fraction ou la totalité de sa caution peut être détruite par le protocole. C’est le principe du slashing, qui dissuade mathématiquement toute conduite malveillante.
- La distribution des récompenses : Les gains attribués aux validateurs proviennent de deux sources : la création monétaire programmée du réseau (l’inflation du jeton) et les frais de transaction versés par les utilisateurs pour faire exécuter leurs opérations.
Le staking n’est pas un système magique de distribution d’intérêts : il s’agit d’une rémunération contractuelle versée en contrepartie d’un service d’infrastructure critique et d’une prise de risque en capital.
Les différentes déclinaisons : PoS classique, DPoS et modèles dérivés
Tous les réseaux n’implémentent pas la preuve d’enjeu de façon identique. Les protocoles ont adapté les mécanismes d’arbitrage entre décentralisation, sécurité et accessibilité pour les détenteurs de capitaux plus modestes parmi les principaux projets de cryptomonnaies.
1. Le staking solo (Native PoS)
Il représente l’approche la plus pure sur le plan décentralisé. Sur Ethereum par exemple, un utilisateur doit immobiliser exactement 32 ETH et faire fonctionner son propre nœud de validation matériel connecté 24h/24. L’opérateur conserve l’intégralité du contrôle sur ses clés privées et ne partage aucune commission avec un intermédiaire, mais assume seul les risques matériels et logiciels.
2. La preuve d’enjeu déléguée (DPoS)
Face à la barrière financière et technique du staking solo, de nombreux réseaux (comme Cosmos, Solana ou Tezos) exploitent la délégation. Ici, les détenteurs de jetons n’ont pas besoin de déployer d’infrastructure : ils délèguent leur droit de vote à des validateurs professionnels reconnus. Le validateur agrège les enjeux de ses délégataires, sécurise le réseau, prélève une commission de gestion (généralement entre 3 % et 10 %) et reverse le solde des récompenses au prorata des contributions. Le délégataire conserve la propriété de ses actifs sans céder ses clés privées.
3. Le Liquid Staking (LSD)
L’un des freins majeurs du staking réside dans l’immobilisation des fonds, assortie de périodes de déblocage (unbonding period) pouvant aller de quelques jours à près d’un mois. Des protocoles décentralisés comme Lido ou Rocket Pool ont conçu le Liquid Staking : en échange de vos jetons verrouillés dans leurs contrats intelligents, vous recevez un jeton synthétique liquide (ex. stETH) représentant votre mise augmentée des récompenses. Ce jeton dérivé peut être vendu à tout moment ou réutilisé dans des protocoles de finance décentralisée, éliminant ainsi le coût d’opportunité de l’illiquidité, au prix d’une exposition accrue aux vulnérabilités des smart contracts.
Anatomie du rendement : distinguer rendement nominal et rendement réel
L’un des écueils les plus fréquents chez les investisseurs néophytes consiste à évaluer une opportunité de staking à la seule lecture de son taux annuel affiché (APR ou APY). Il n’est pas rare de croiser des protocoles affichant 15 %, 25 % voire 60 % de rendement annuelisé. Une rigueur analytique impose d’analyser l’origine exacte de ces pourcentages.
Dans la majorité des cas, un taux très élevé trahit simplement une inflation monétaire agressive. Si une blockchain émet 20 % de nouveaux jetons par an pour financer un rendement de staking de 22 %, le gain réel ajusté de la dilution n’est que de 2 %. Pour un investisseur qui ne stakerait pas ses actifs, la valeur relative de sa part dans le réseau subirait une dépréciation mécanique continue. Le staking agit alors moins comme un enrichissement net que comme une mesure de protection indispensable contre l’érosion programmée de sa part de capital.
Par ailleurs, les récompenses perçues sont libellées dans le jeton sous-jacent. Un rendement nominal de 12 % par an sur un actif dont le cours en euros chute de 40 % sur la même période se traduit par une performance globale négative. La viabilité économique d’une opération de staking est donc subordonnée avant tout à la robustesse fondamentale et à la pérennité du projet supportant le consensus.
Comment staker : panorama des solutions opérationnelles
Pour le particulier, l’accès au staking peut s’envisager selon trois grands axes, en fonction du niveau d’expertise technique et du degré d’autonomie recherché :
- Les plateformes d’échange centralisées (CEX) : La solution la plus accessible consiste à recourir aux services intégrés d’opérateurs établis. Consulter par exemple notre avis sur la plateforme Kraken permet de constater que ces acteurs simplifient la démarche en un clic, tout en prélevant une marge sur les gains générés. L’inconvénient reste structurel : en confiant vos cryptomonnaies à un tiers dépositaire, vous subissez un risque de contrepartie total (« not your keys, not your coins »).
- Les portefeuilles non-custodiaux (Self-custody) : À l’aide d’un portefeuille logiciel ou matériel (comme une clé Ledger), l’investisseur conserve la souveraineté complète sur ses clés privées et sélectionne directement les validateurs tiers auxquels il confie ses droits de vote. Cette approche constitue le meilleur compromis entre sécurité patrimoniale, rendement optimisé et contribution réelle à la décentralisation.
- L’infrastructure autonome : Réservée aux profils avancés, elle implique la configuration d’un mini-ordinateur (NUC, Raspberry Pi ou serveur dédié) et la gestion rigoureuse de la bande passante et des mises à jour des clients de consensus pour éviter les pénalités d’inactivité.
Synthèse des risques à intégrer
Avant d’engager du capital dans des mécanismes de preuve d’enjeu, quatre facteurs de risque doivent impérativement figurer dans votre matrice décisionnelle :
- Le risque de slashing : Même en délégation, certains réseaux sanctionnent les délégataires si le validateur choisi commet une faute grave. La sélection d’opérateurs réputés et techniquement solides est primordiale.
- Le risque de liquidité temporelle : Durant la période de retrait réglementaire du protocole (le cool-down ou unbonding), les actifs ne génèrent plus d’intérêts et ne peuvent pas être vendus. Si le marché subit une correction brutale, l’investisseur est contraint d’attendre l’échéance sans pouvoir couper ses positions.
- Le risque fiscal : Dans de nombreuses juridictions, la perception de récompenses de staking peut être assimilée à un revenu taxable dès sa réception, indépendamment de la cession ultérieure contre monnaie fiduciaire. Ce point impose une traçabilité rigoureuse des flux.
- Le risque de centralisation des validateurs : Une concentration excessive de l’enjeu entre les mains de quelques conglomérats ou géants du cloud (AWS, Hetzner) fragilise la résistance à la censure de l’ensemble du réseau, menaçant à terme la proposition de valeur de l’actif.
En définitive, le staking s’affirme comme une composante incontournable pour valoriser une allocation crypto de moyen à long terme. Abordé avec pragmatisme, sans céder aux mirages des rendements artificiellement gonflés et en privilégiant la détention directe de ses actifs, il offre une opportunité concrète de conjuguer participation active à l’écosystème blockchain et génération de flux réguliers.